Enquête PAIR-AFRICA : J’ai testé MobCash, le réseau des agents 1xBet en Afrique
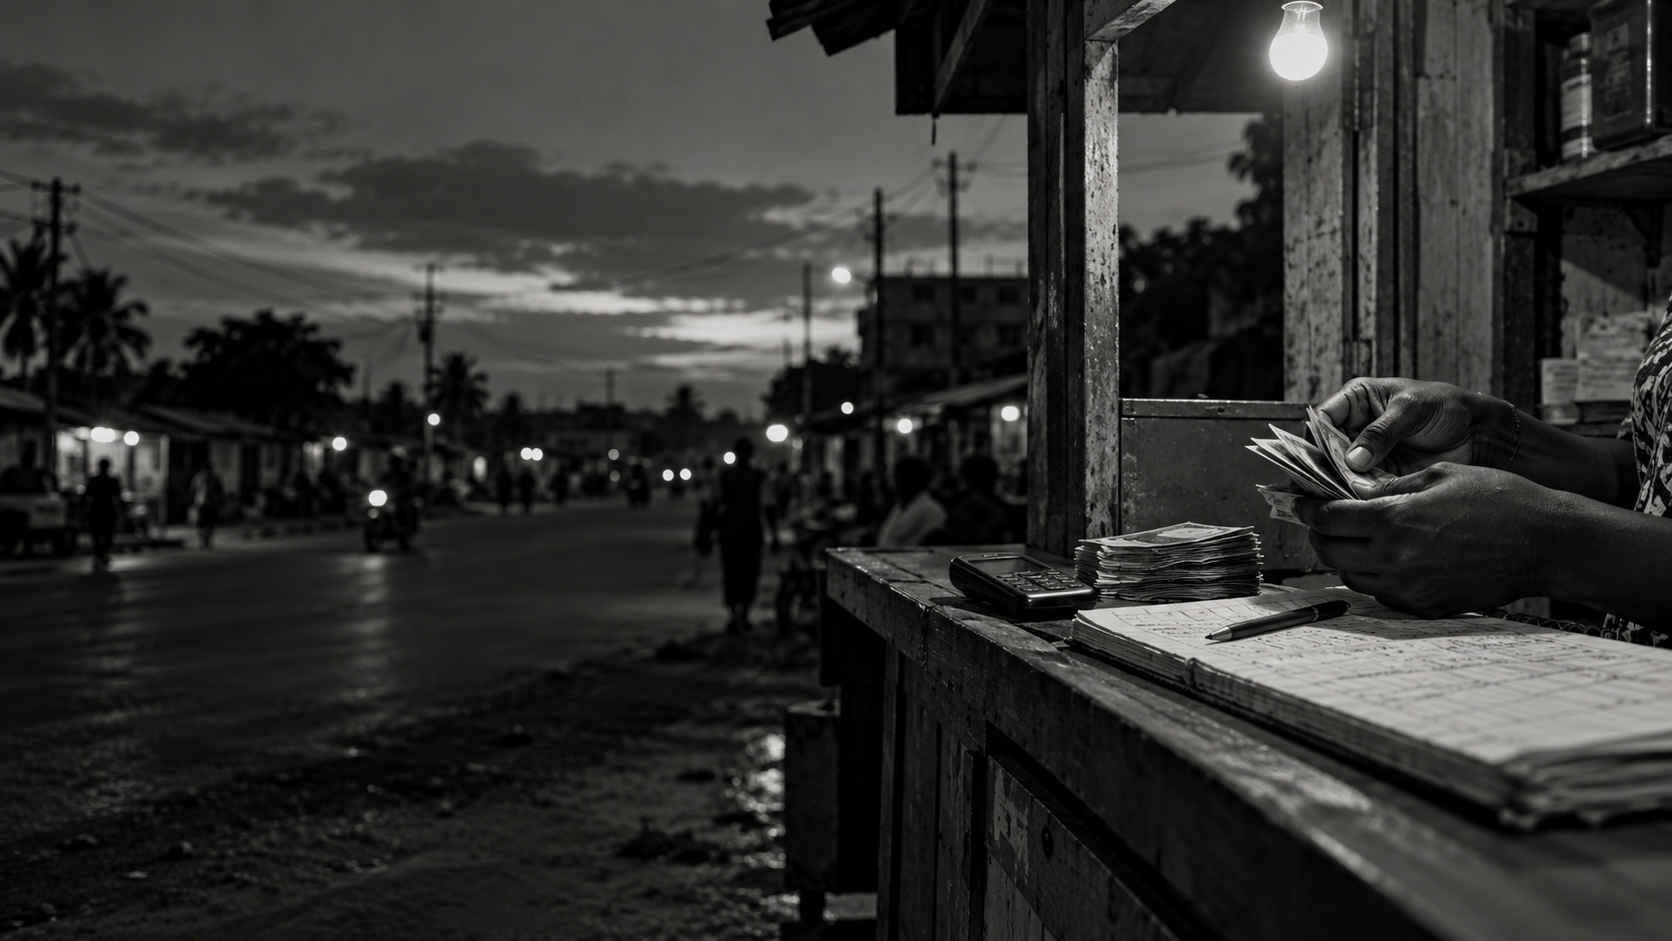
Par un journaliste d’investigation de PAIR-AFRICA
Une bouée de sauvetage réelle, mais née de la précarité et du besoin d’anonymat.
En tant que journaliste pour PAIR-AFRICA, organisation dédiée au journalisme d’investigation et à l’archivage des réalités socio-économiques au Bénin, au Burkina Faso, en Côte d’Ivoire, au Ghana et au Togo, je scrute régulièrement les nouvelles formes de travail numérique et les stratégies de survie économique. Récemment, une plateforme a saturé les groupes WhatsApp et les réseaux sociaux locaux : mobcash.org/fr.
Présentée comme le portail officiel des représentants accrédités de 1xBet en Afrique, elle promet des revenus via le traitement de dépôts et de retraits pour les joueurs. Arnaque ou opportunité réelle ? Pour le savoir, j’ai décidé de contacter directement leurs managers, de m’inscrire, de me connecter au programme et de travailler comme agent pendant plusieurs semaines en conditions réelles.
J’ai contacté le support via les canaux indiqués. La réponse a été rapide et professionnelle. On m’a clairement expliqué le modèle économique : devenir un agent et caissier accrédité pour traiter les transactions financières au sein du réseau international.
Contrairement aux arnaques classiques qui exigent des « frais d’inscription » perdus d’avance, le système requiert un capital opérationnel de départ de 50 $. Il m’a été explicitement précisé que cette somme n’est pas une taxe, mais qu’elle reste intégralement dans mon portefeuille numérique pour effectuer les premières transactions et peut être retirée à tout moment. Après la validation de mon dossier, j’ai reçu le fichier APK de l’application exclusivement via un bot Telegram officiel, une mesure justifiée par la plateforme pour protéger la sécurité de son réseau d’agents sur le continent.
J’ai alimenté mon compte avec 50 $ via Mobile Money. Le principe est simple : je traitais les demandes de dépôts et de retraits de joueurs locaux. Pour chaque dépôt traité, je percevais une commission de 5 %, et 2 % sur chaque retrait.
Je dois l’affirmer clairement et sans ambiguïté : ce n’est pas un scam. Les commissions sont réellement créditées sur le tableau de bord et peuvent être retirées sans obstacle majeur. Au bout de mes premières semaines, en traitant en moyenne 5 à 7 transactions par jour, j’ai effectivement généré un revenu complémentaire tangible. L’argent est bien réel, le système technique fonctionne avec une surprenante efficacité, et des gens parviennent réellement à y gagner leur vie. La promesse des représentants est tenue sur le plan opérationnel.
Pour comprendre l’autre versant de cette équation, j’ai rencontré « Koffi » (prénom modifié), un jeune homme de 24 ans rencontré à Lomé, qui utilise régulièrement les services d’un agent MobCash plutôt que les canaux de dépôt directs.
Entretien avec « Koffi »
PAIR-AFRICA : Pourquoi passer par un agent physique pour créditer ton compte, alors que les dépôts en ligne sont possibles ?
Koffi : « C’est une question de discrétion absolue. Si je fais un virement direct ou que j’utilise ma propre carte Mobile Money, mon nom apparaît sur le relevé de transaction. Ma famille a accès à mon téléphone, et dans notre société, les paris sportifs sont très mal vus. On te traite de joueur compulsif, de parasite. En donnant du cash à un agent de quartier, il crédite mon compte sans laisser de trace numérique directe me liant à la plateforme. Je paie une petite marge, mais j’achète ma tranquillité d’esprit et mon anonymat. »
Ce témoignage met en lumière un phénomène que PAIR-AFRICA documente régulièrement dans ses archives et investigations : la manière dont l’exclusion financière et la stigmatisation sociale poussent les populations vers des circuits informels.
Lorsque les systèmes formels sont soit inaccessibles, soit perçus comme trop intrusifs, des réseaux comme celui des agents MobCash comblent le vide. Ils offrent non seulement un service de proximité, mais aussi un tampon de confidentialité essentiel pour des jeunes qui évoluent dans des environnements familiaux et sociaux sous haute surveillance.
Cependant, cette dynamique repose sur un paradoxe cruel. Les agents qui fournissent ce service d’anonymat et de proximité ne le font pas par goût du risque ou ambition entrepreneuriale, mais en raison d’un niveau de vie désespérément bas. Au Togo, au Bénin ou en Côte d’Ivoire, le chômage massif pousse les populations à saisir la moindre opportunité. Pour ces agents, les 50 $ de capital de départ représentent parfois une semaine de revenus, voire un sacrifice familial important (un emprunt, la vente d’un petit bien). Ils n’utilisent pas cette application pour s’offrir des luxes, mais simplement pour payer les factures d’électricité, assurer la scolarité des enfants ou acheter de la nourriture.
Mon enquête me permet de tirer une conclusion nuancée. MobCash est une plateforme fonctionnelle où il est réellement possible de gagner de l’argent en tant qu’agent de transactions accrédité. Ce n’est pas une arnaque, et les paiements sont bien réels.
Mais nous ne devons pas nous voiler la face : le succès fulgurant de ce modèle est le symptôme criant d’une économie qui laisse sa jeunesse sur le carreau, tout en révélant un besoin profond de confidentialité financière que le système formel ignore. Tant que le marché du travail formel ne parviendra pas à offrir des perspectives décentes, et que la stigmatisation poussera les comportements vers l’ombre, ces solutions de l’économie des petits boulots continueront de fleurir. Elles offrent une bouffée d’oxygène vitale, mais extrêmement précaire, à ceux qui n’ont tout simplement pas d’autre choix pour survivre. Une réalité que PAIR-AFRICA continuera de documenter et d’archiver.